 ВКонтакте
 Telegram
 Одноклассники
 WhatsApp
 Ссылка
В статье рассказываем о том, что такое волонтёрский фандрайзинг, делимся примерами и советами как собирать больше пожертвований через волонтёров.


 26 Окт 2026
 12 минут
СБП или эквайринг: что выбрать, чтобы покупатель оплачивал заказ в один клик и не бросал корзину на последнем шаге? Короткий ответ: выбирать что-то одно не нужно. Лучше всего работает набор способов, где каждый позволяет клиенту заплатить без лишних полей и переходов.
Давайте разбираться почему это важно. По данным Baymard Institute, который свёл вместе 49 исследований, в среднем 70,19% покупателей кладут товары в корзину и так и не оформляют заказ. Тот же институт подсчитал, что крупный магазин способен поднять конверсию примерно на 35%, если сделает оформление заказа удобнее. В России похожими цифрами оперирует и Яндекс: кнопка «Купить в один клик» с универсальным чекаутом увеличивает конверсию на сайте в среднем в 1,5 раза.
Дальше мы разберем, как устроена оплата в один клик, что она даёт бизнесу и как подключить её на сайте. В конце вас ждут чек-лист и ответы на частые вопросы.
А пока представьте обычную ситуацию, где вы выбрали кроссовки, положили их в корзину и дошли до оплаты. Сайт просит создать аккаунт, вспомнить пароль, ввести шестнадцать цифр карты, срок действия и код с обратной стороны, а потом ещё и подтвердить покупку кодом из СМС. Многие закрывают вкладку уже на втором шаге, а вы как бизнес теряете клиента, который почти совершил покупку.
Оплата в один клик — это способ расплатиться на сайте без ввода реквизитов карты и без новой регистрации. Клиент нажимает одну кнопку, подтверждает операцию в приложении банка или биометрией, и деньги списываются. Нужные данные уже сохранены у платёжного сервиса или в банке покупателя.
Здесь важно не путать два похожих термина. Кнопка «Купить в один клик» в карточке товара упрощает оформление заказа: покупателю хватает имени и телефона. А оплата в один клик упрощает сам платёж. Многие продавцы используют их вместе, и это правильно: заказ оформляется быстро, и расплатиться за него так же просто.
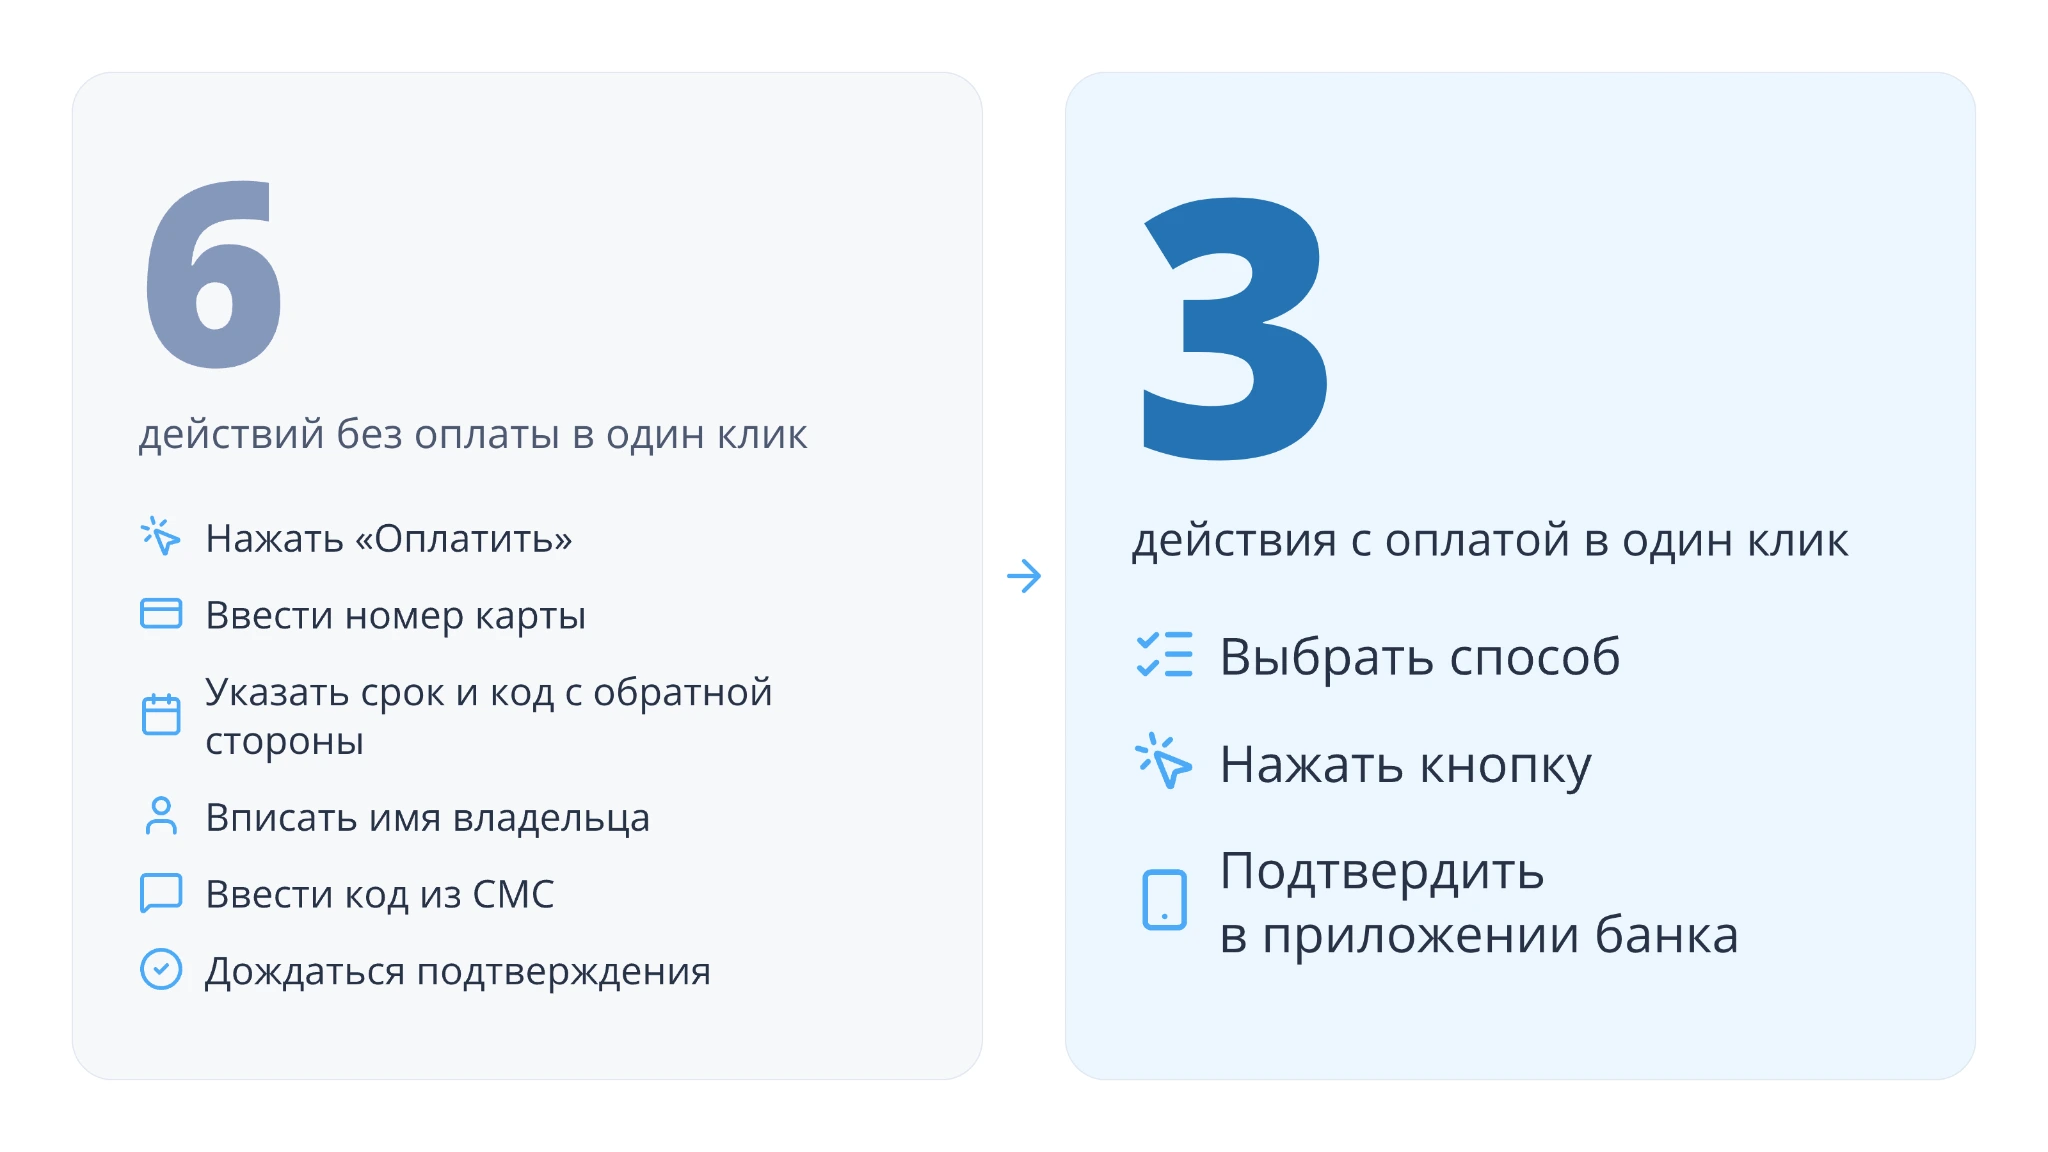
Разницу легко увидеть на пути покупателя. Без оплаты в один клик ему приходится выполнить шесть действий:
С оплатой в один клик остаются всего три действия: выбрать способ, нажать кнопку и подтвердить операцию. Клиент тратит секунды вместо минут, а бизнес получает покупку.
Есть два способа, как это реализовать: через систему быстрых платежей и через Pay-кошельки. Разберём каждый на примере оплаты в 1 клик.
Система быстрых платежей знакома большинству россиян. По данным Банка России, в 2025 году через СБП прошло 18,3 млрд операций на 103 трлн рублей. К 1 января 2026 года к ней подключились 225 банков. Банк России также сообщает, что СБП пользуется каждый второй житель страны.
Платёж через систему быстрых платежей проходит так:
Для постоянных клиентов есть ещё более короткий путь — подписка, или привязка счёта. Человек один раз даёт согласие в приложении банка, и следующие платежи этому магазину проходят без QR-кода и без повторного ввода данных. Подписка привязывается к счёту, а не к карте, и клиент в любой момент отключает её в банковском приложении.
Pay-сервис — это кошелёк, где человек заранее сохранил свои карты. К ним относятся SberPay, T-Pay и другие. На платежной форме появляется соответствующая кнопка, покупатель нажимает на неё, выбирает карту и подтверждает покупку.
Реквизиты продавец при этом не видит: он получает только токен, то есть зашифрованный идентификатор платёжных данных. Поэтому клиенту не нужно вспоминать или заполнять номер, срок действия и код с обратной стороны карты.
К кошельку можно привязать несколько карт и выбирать нужную одним нажатием. При этом заводить отдельную учётную запись на каждом новом сайте не требуется: покупатель входит в уже ранее созданный аккаунт.
Результаты у компаний разные, но примеры есть. Часть из них, где конверсия выросла на 26% за два месяца после подключения похожих сервисов.
Для сравнения соберём основные способы в одну таблицу:
| Способ | Что делает клиент | Что получает магазин | Комиссия |
|---|---|---|---|
| СБП по QR-коду или ссылке | Сканирует код или нажимает кнопку, подтверждает платёж в приложении банка | Мгновенное зачисление, нет ввода реквизитов | Обычно ниже чем по картам |
| СБП с привязкой счёта | Один раз даёт согласие, дальше платит одним нажатием | Регулярные платежи и повторные покупки без повторного ввода данных | Обычно ниже чем по картам |
| Pay-сервис | Нажимает кнопку сервиса и выбирает сохранённую карту | Меньше полей на странице, токен вместо данных карты | Зависит от тарифа сервиса и банка |
| Обычный ввод данных карты | Вводит номер, срок действия и код | Привычный способ для пользователей | Обычно 1,5–2,5% |
Точные ставки всегда зависят от банка и оборота продавца.
Оплата в один клик убирает самое уязвимое место в воронке покупки — экран с полями для ввода. Baymard Institute считает оптимальным оформление заказа из 12–14 полей формы. Чем меньше полей, тем меньше причин передумать. Есть и финансовый аргумент: в России эквайринг с 1 января 2026 года облагается НДС, что делает разницу в комиссиях ощутимой для низкомаржинальных бизнесов. И это будет видно на каждой покупке.
Поэтому оплата в 1 клик выгодна обеим сторонам. Покупатель экономит время и не боится ошибиться при вводе платежных данных, а бизнес в свою очередь получает больше оплаченных заказов и меньше брошенных корзин: оплата проходит быстро, а покупка завершается там, где раньше клиент уходил.
Когда оплачивать на сайте легко, то и покупателю легче добавить в корзину ещё один товар. Ему не надо снова искать кошелёк, вводить цифры и ждать код из СМС.Прибавьте сюда же и опцию рассрочки. Такие продукты «Сплит», «Подели» и др. повышают средний чек, потому что крупная сумма заказа делится на небольшие платежи.
И просто не будем забывать об импульсивном спросе. Если человек захотел купить аксессуар к уже выбранному товару, то оплата в один клик опять же поможет быстрее оформить покупку. После оплаты основной покупки можно предложить сопутствующий товар, и клиент оплатит его тем же нажатием, не вводя данные карты заново. Оплата в 1 клик помогает допродажам, а следовательно и увеличивает средний чек.
Конверсия растёт там, где минимум препятствий для заказа. Baymard Institute описал 140 причин, по которым оформление заказа вызывает трудности, и отмечает, что часть из них можно легко устранить.
Наиболее заметно это на смартфоне, где вводить шестнадцать цифр на маленькой клавиатуре элементарно неудобно, а нажать одну кнопку и подтвердить платёж отпечатком пальца — легко. Конечно, не стоит ждать мгновенного чуда от самого факта подключения: все же результат зависит от аудитории, цены и качества сайта. Поэтому запускайте оплату в один клик как эксперимент и сравнивайте долю завершённых покупок до и после.
Простой пример. Допустим, до оплаты доходят 1000 человек, а покупку завершают 600. Если удобная оплата вернёт хотя бы ещё 30 клиентов, магазин получит 30 дополнительных заказов без затрат на рекламу. Цифры условные, но арифметика говорит сама за себя: сохранить клиента у кассы дешевле, чем привлечь нового.
Посмотрим и с другой стороны. Например, если клиент уже сохранил карту или привязал счёт, то вернуться в этот же магазин ему элементарно проще, чем начинать заново в другом. Для постоянных покупок это критически важно: корм для питомца, косметика, вода, подписка на сервис, где быстрые способы оплаты добавляют больше мотивации к покупке. Подписка же позволяет списывать платежи по расписанию и снижает риск того, что клиент просто забудет продлить услугу. Оплата в один клик особенно выгодна тем, кто продаёт товары или услуги с регулярной оплатой. Соответственно чем чаще клиент возвращается, тем выше отдача в деньгах.
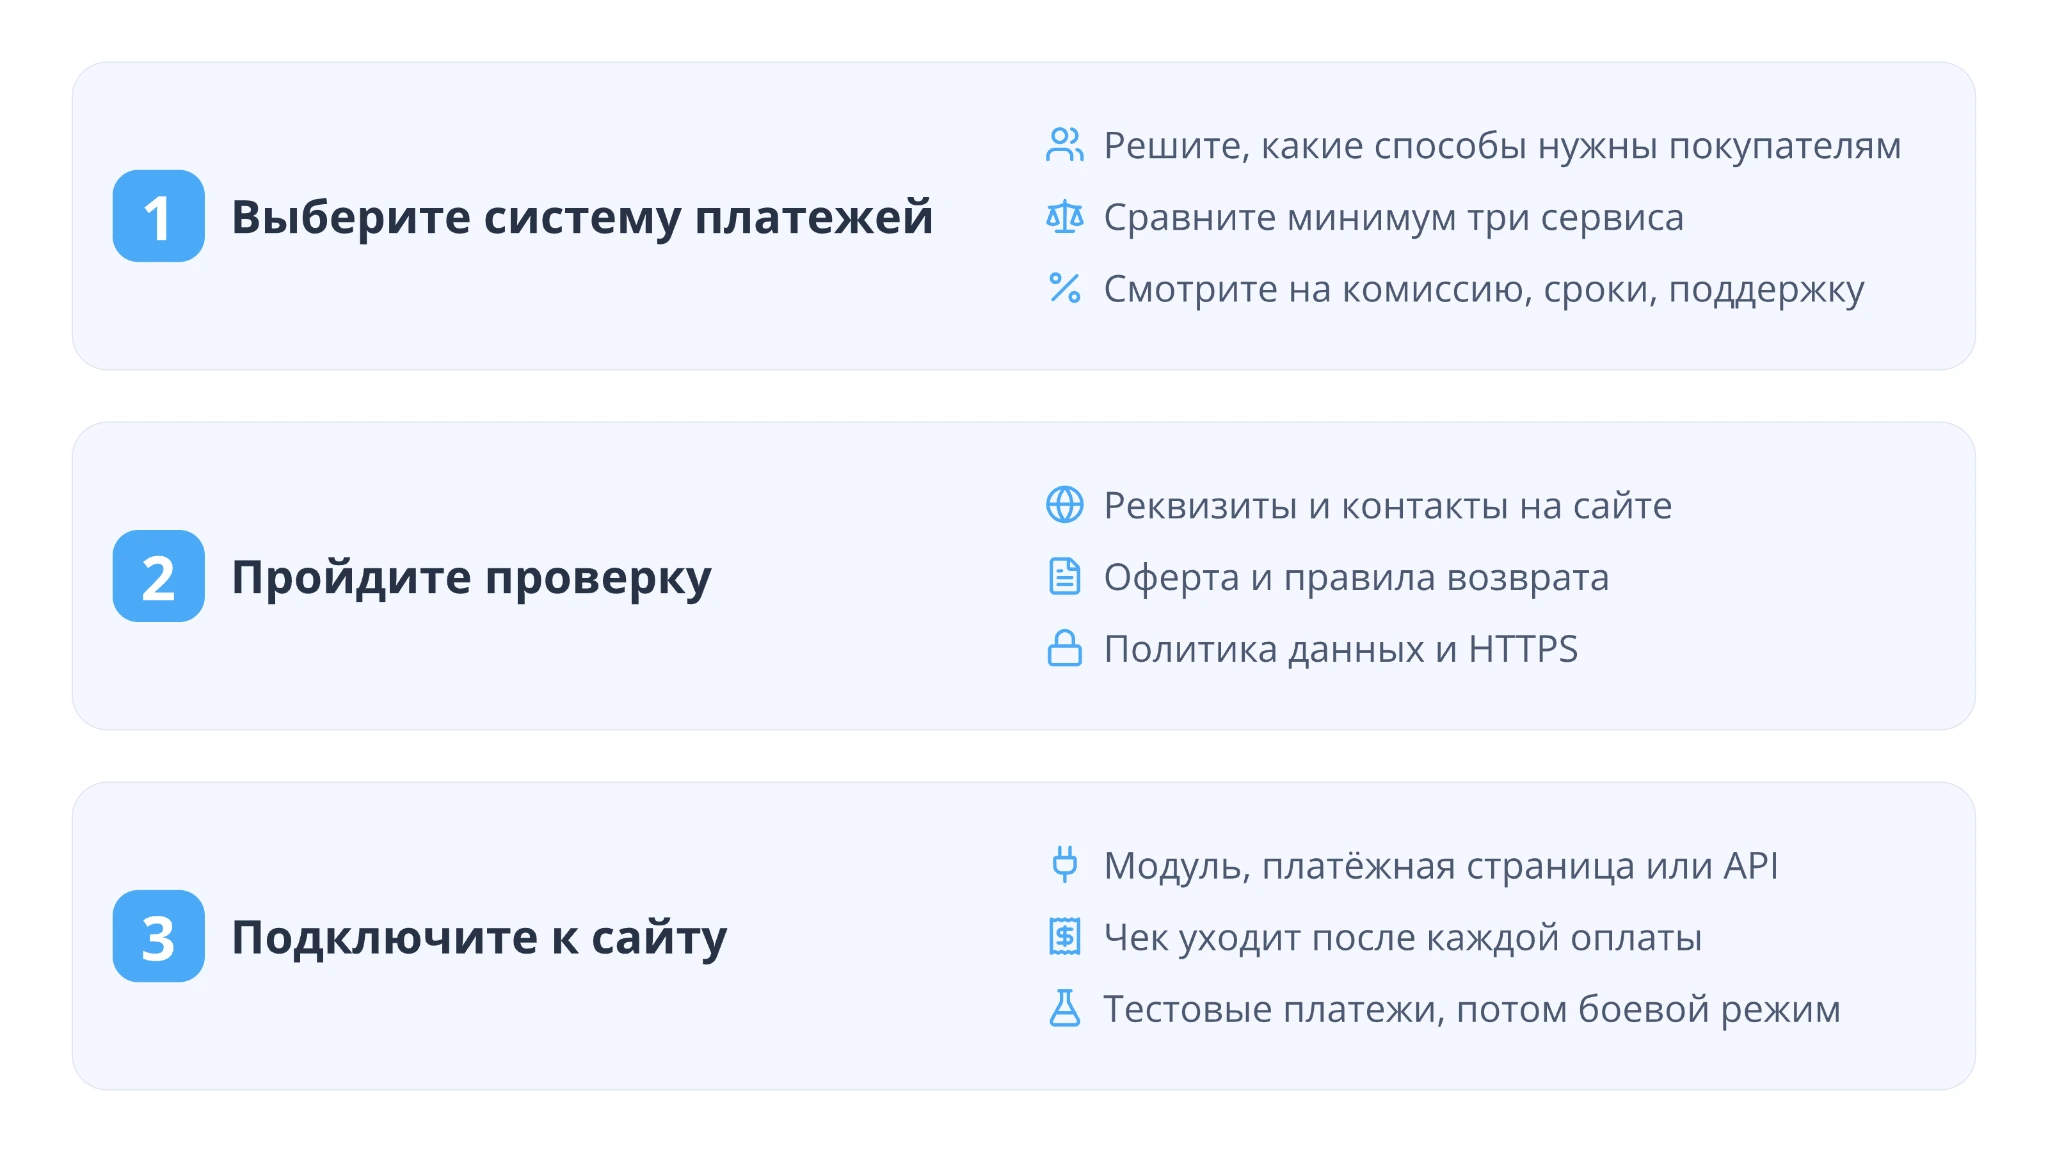
Подключение состоит из трёх этапов: сначала нужно выбрать платёжную систему, далее пройти проверку и интегрировать её с сайтом. Обычно на всё уходит от нескольких дней до пары недель — срок зависит от банка, платформы и готовности ваших документов.
Подключить оплату в 1 клик под силу и небольшому бизнесу можно как собственными силами, так и через программистов: большинство провайдеров дают готовые инструкции. Главное — заранее понять, какая оплата нужна вашим покупателям, и не усложнять сайт.
Здесь сначала решите для себя, какие способы оплаты действительно нужны вашим покупателям. Опираться стоит на аудиторию: молодёжи удобнее Pay-сервисы, а тем, кто пользуется приложением банка, — быстрые платежи. Эксперты Workspace называют обязательным минимумом на 2026 год карты и СБП, а оплату в один клик через токены — способом не терять мобильную аудиторию.
Затем сравните платёжные сервисы и банки по пунктам:
Удобнее всего платёжный сервис, который собирает несколько способов в одном месте. Тогда не нужно заключать отдельный договор с каждым банком и каждым Pay-сервисом.
Отдельно проверьте, как выглядит процесс на сайте: кнопки должны быть заметными, а страница платежа — быстро открываться на телефоне. Даже отличная платёжная система не поможет, если покупка на сайте занимает много шагов.
Чтобы принимать деньги от покупателей, магазин должен быть оформлен как ИП или юридическое лицо. Дальше банк или платёжный провайдер проверяет и вас, и ваш сайт. Это требование закона: финансовые организации обязаны знать, кто и чем торгует.
Заранее подготовьте:
Если на сайте нет этих разделов, проверка затянется или вам просто откажут. Кроме того, после подключения потребуется онлайн-касса: по законодательству продавец обязан отправить покупателю электронный чек за каждую оплату.
Здесь три основных пути. Первый — готовый модуль для вашей платформы, который устанавливается за несколько часов. Второй — платёжная страница на стороне сервиса, куда сайт перенаправляет клиента. Третий — подключение через API, если сайт вам делали на заказ.
Типовой порядок работы выглядит так:
Перед запуском откройте сайт на телефоне и пройдите весь путь покупки сами: от просмотра карточки товара до письма с чеком. Часть покупателей платит именно со смартфона, и ошибка в мобильной версии стоит дороже, чем на компьютере.
Типичные ошибки при запуске оплаты в 1 клик:
Разместите кнопку оплаты в один клик там, где решение принимается быстрее всего: в корзине, на странице заказа и, при необходимости, в карточке товара.
Используйте этот список перед запуском оплаты в 1 клик, а также сверяйтесь с ним раз в квартал:
Помните, что оплата в один клик не заменяет выбор между СБП и эквайрингом, а делает любой из этих способов удобнее. Мы рекомендуем подключать несколько вариантов, считать результат и оставлять то, что приносит больше оплаченных покупок.
Запомните три правила. Оплата должна занимать минимум действий, сайт должен открываться быстро, а карта или счёт клиента должны оставаться под защитой. Если оплата в 1 клик выполняет эти правила, то и выше будут конверсия в покупку.
Обычно оплата в 1 клик не требует отдельного тарифа. Вы платите комиссию за выбранный способ оплаты: СБП или оплата картой или pay-способами через эквайринг.
Дополнительно учтите стоимость онлайн-кассы и, возможно, работу разработчика. Узнайте у провайдера до подписания договора, есть ли плата за подключение и абонентское обслуживание.
Чтобы прикинуть расходы, умножьте сумму оплат за месяц на процент комиссии и прибавьте стоимость онлайн-кассы. Так вы поймёте, сколько стоит оплата в 1 клик именно для вашего бизнеса.
Для интернет-магазина доступны:
Оплата в 1 клик доступна не со всеми способами одинаково: уточните у провайдера, какие из них поддерживают сохранённые данные покупателя.
Pay-сервисы хранят данные карты у себя:соответствует стандарту PCI DSS, а реквизиты не попадают на сайт и не хранятся на стороне магазина. При оплате через СБП клиент вообще не вводит реквизиты: он подтверждает платёж в приложении своего банка.
Со своей стороны магазину нужно соблюдать несколько правил: использовать HTTPS, не хранить данные карт у себя, ограничить доступ сотрудников к ключам платёжного сервиса и защищать персональные данные покупателей.
Покупателю проверить надёжность оплаты тоже просто: адрес сайта должен начинаться с https, на странице виден знакомый логотип банка или кошелька, а подтверждение покупки приходит в приложение банка. Если что-то выглядит иначе, платёж лучше не проводить.
Хотите принимать платежи на выгодных условиях?
Расскажите о вашей задаче, и мы предложим подходящее решение.

Волонтерский фандрайзинг: что это, как он работает и помогает собирать больше пожертвований
В статье рассказываем о том, что такое волонтёрский фандрайзинг, делимся примерами и советами как собирать больше пожертвований через волонтёров.

Расскажем в статье, что такое банковский скоринг бизнеса и как он влияет на подключение эквайринга. Как его повысить и увеличить шансы на одобрение эквайринга.

Практические рекомендации, которые помогут некоммерческим организациям вести успешные Телеграм-каналы. В статье собраны рекомендации для эффективного использования Телеграм от выбора контента до вовлечения аудитории.