 ВКонтакте
 Telegram
 Одноклассники
 WhatsApp
 Ссылка
Рассказываем в статье, как с помощью Миксплат Плюс можно увеличить сборы пожертвований (в т.ч. регулярных), как возвращать и удерживать доноров.


 16 Сент 2026
 7 минут
Платежный агрегатор — это сервис-посредник, который берёт на себя приём денег через сайт сразу несколькими методами, без отдельных договоров с каждым банком. Такой сервис чаще всего выбирают интернет-магазины, ИП и небольшие компании для приёма оплаты онлайн.
По данным различных исследований MWS Cloud, рынок электронных платежных систем и агрегаторов платежей в России вырос с 27 млрд рублей в 2021 году до 70,1 млрд рублей в 2025 году, а в 2026 году может превысить 84 млрд рублей — среднегодовой темп роста около 26% (finversia.ru). По данным ЦБ России, доля безналичного расчёта в рознице по итогам 2025 года достигла 88% (cbr.ru). Спрос бизнеса на приём денег онлайн растёт вместе с этим рынком.
Тема особенно актуальна для небольших и средних компаний, у которых нет ресурсов и объёмов на отдельные выгодные переговоры с каждым банком. В статье разберём, что такое платежный агрегатор, какие методы расчёта он поддерживает, как выбрать подходящий вариант и как пройдёт подключение агрегатора к сайту.
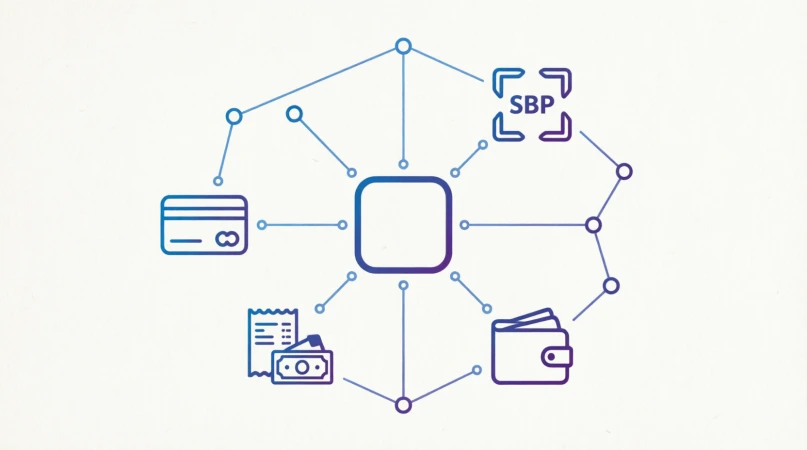
Такое решение объединяет разные методы расчёта — карты, СБП, электронные кошельки — в одном платежном сервисе и берёт на себя связь с банками вместо компании. Клиенту при этом не важно, какой банк стоит за расчётом — он просто видит привычную форму на сайте продавца. Это экономит время на настройке платежных инструментов и снимает с компании часть нагрузки.
У сервиса сразу несколько функций:
Для бизнеса, ИП или ООО такой агрегатор даёт сразу несколько выгод при подключении:
Хороший агрегатор поддерживает сразу несколько методов оплаты онлайн, чтобы клиент мог выбрать удобный вариант:
У каждого платежного метода есть свои особенности и своя аудитория, поэтому чем шире перечень — тем спокойнее продавцу.
Чем больше методов доступно клиенту, тем выше итоговая конверсия сайта. Каждый платёж дополнительно проверяется на мошенничество, а средства поступают на счёт продавца без задержек. Клиент обычно даже не замечает, сколько банковских организаций участвует в одной операции.
При выборе платежного провайдера важно оценить весь комплекс условий, а не только тарифы:
Малому бизнесу, ИП и ООО важен низкий порог входа: быстрое подключение агрегатора без сложного пакета документов, понятные тарифы без абонентской платы и минимум требований к обороту. Такой вариант ускоряет старт приёма оплаты уже в первую неделю после регистрации компании.
Здесь имеет значение простота интеграции: готовые модули под CMS, документация по API и тестовый режим перед запуском.
Миксплат — агрегатор, который принимает оплату онлайн картами, через СБП и другими методами, включает интеграцию с облачной кассой для чеков и предлагает прозрачные тарифы без скрытых платежей, а личный кабинет показывает полную историю операций и выручки. У сервиса есть готовые интеграции под популярные CMS, документация по API для разработчика и техподдержка через чат и тикеты — это удобно и для интернет-магазина, и для небольшой компании без своего IT-отдела.
В отличие от договора с банком, агрегатор не требует отдельной интеграции под каждый способ расчёта. Бизнес получает кассу, техподдержку и аналитику в одном месте, а платежные данные клиента при этом защищены шифрованием на всех этапах — это и есть главное преимущество платежного решения перед разрозненными способами приёма денег. Такой вариант обычно быстрее и дешевле классического банковского эквайринга, а согласование условий занимает не недели, а несколько дней.
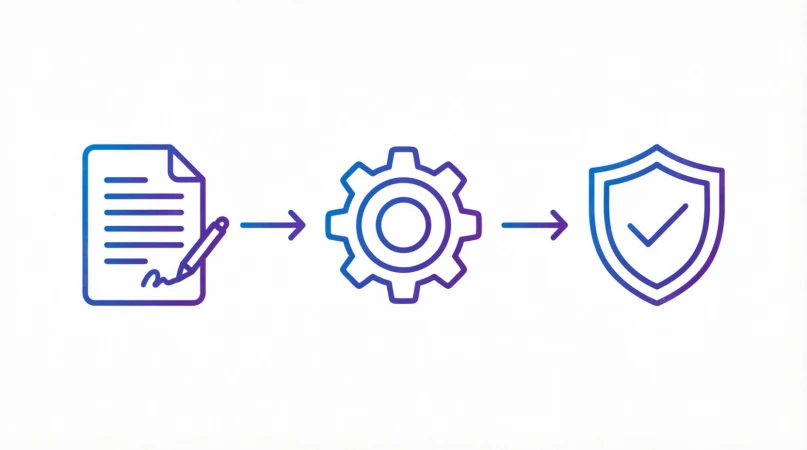
Подключение агрегатора обычно проходит в несколько шагов:
Подключение сервиса обычно занимает от одного до нескольких дней — без визитов в банковский офис и бумажной волокиты.
Для растущего интернет-магазина или молодого ИП такой переход обычно занимает меньше времени, чем кажется на старте, а первые продажи можно принять уже через несколько дней после заключения договора.
Хотите принимать платежи на выгодных условиях?
Расскажите о вашей задаче, и мы предложим подходящее решение.
Рассказываем в статье, как с помощью Миксплат Плюс можно увеличить сборы пожертвований (в т.ч. регулярных), как возвращать и удерживать доноров.

Рассказываем в статье про CRM для благотворительных фондов (НКО) и метрики, которые помогут вам собирать больше пожертвований и эффективнее управлять донорами.

Выбираем между наличными и безналичными платежами в повседневной жизни и бизнесе. Плюсы и минусы каждого способа, советы по оптимизации расходов и современные тренды в сфере оплаты.