 ВКонтакте
 Telegram
 Одноклассники
 WhatsApp
 Ссылка
Расскажем, в чем разница платежного агрегатора и платежного агента и чем конкретно занимается каждый из них.


 21 Сент 2026
 10 минут
Платежная система для интернет-магазина — это сервис, который принимает деньги от покупателя на сайте и переводит их продавцу различными способами: например, картой, через СБП и др. Без него интернет-магазин просто физически не может принять оплату онлайн, а покупатель не сможет оформить покупку.
Давайте начнём со статистики. По данным АКИТ (Ассоциация компаний интернет-торговли), объём розничной интернет-торговли в России по итогам 2025 года достиг 11,5 трлн рублей — рост на 28% к 2024 году. Доля безналичной оплаты в рознице по данным Банка России превысила 88%. Рынок растёт быстрее, чем готовность многих небольших магазинов технически обслуживать такой поток заказов без готового решения от банка или агрегатора. Здесь максимально простая закономерность: чем больше способов принять деньги доступно интернет-магазину, тем выше конверсия в покупку и тем меньше покупателей уходит на этапе оформления заказа.
Вопрос особенно актуален для новых продавцов: без готового решения запуск продаж может растянуться на недели переговоров с банком. В статье разберём, что такое платежная система, какие платежи она принимает через карту и другие инструменты, как выбрать подходящий сервис для интернет-магазина и как пошагово подключить приём платежей на сайте.
Это техническое решение, которое связывает сайт интернет-магазина, банк покупателя и банк продавца. Такая платежная инфраструктура работает незаметно для покупателя: он просто нажимает кнопку, а всю сложную часть берёт на себя банк-эквайер или агрегатор. Если ввод номера карты и CVV-кода обычно занимает у покупателя не больше минуты, то на стороне платежной системы всё сложнее: она принимает реквизиты карты для платежа или другой способ расчёта, проверяет данные и переводит деньги на счёт продавца. Без неё каждая покупка на сайте закончилась бы отказом уже на шаге приёма платежа.
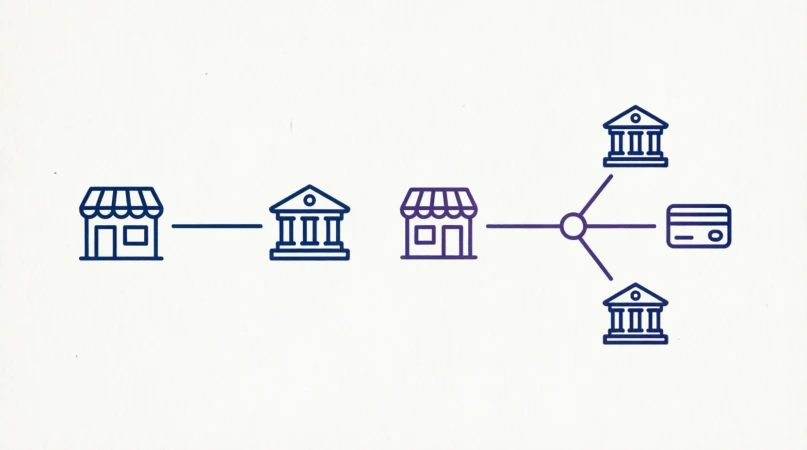
Он может принимать деньги двумя способами.
| Критерий | Прямой эквайринг | Платежный агрегатор |
|---|---|---|
| Скорость подключения | Недели | Дни |
| Пакет документов | Большой | Минимальный |
| Порог оборота | Высокий | Низкий |
| Способы оплаты | Обычно только карта, СБП | Карта, СБП, Pay-методы |
| Тариф и комиссия | Выгодные условия для крупных клиентов | Прозрачный тариф в договоре, отсутствие ковенант |
Перед запуском платежной системы дополнительно могут понадобиться:
Это базовые и одновременно главные требования, ведь без этого набора ни прямой эквайринг, ни платежный агрегатор не подключить к сайту интернет-магазина корректно — банк или агрегатор просто отклонит заявку на этапе проверки документов.
Хорошая платежная система поддерживает сразу несколько способов оплаты, чтобы покупатель мог выбрать удобный ему вариант и совершить покупку:
Мы бы резюмировали так: чем больше способов оплаты доступно на сайте, тем меньше покупателей уходит на этапе оформления покупки. Это подвтерждается как внешними, так и нашими внутренними исследованиями. Например, если интернет-магазин принимает только карту, часть пользователей без карты просто закроет страницу корзины — особенно там, где раньше был привычен наличный расчёт курьеру при доставке.
Мы рекомендуем обратить внимание на несколько критериев:
Хороший платежный провайдер закрывает все эти пункты сразу и сразу показывает все комиссии в договоре, а не заставляет интернет-магазин докупать недостающий функционал у другого сервиса. Отдельно стоит уточнить, как провайдер реагирует на мошенничество и спорные операции — от этого напрямую зависит репутация магазина перед клиентами. Полезно заранее почитать отзывы других продавцов и сравнить хотя бы двух-трёх провайдеров, прежде чем подписывать договор.
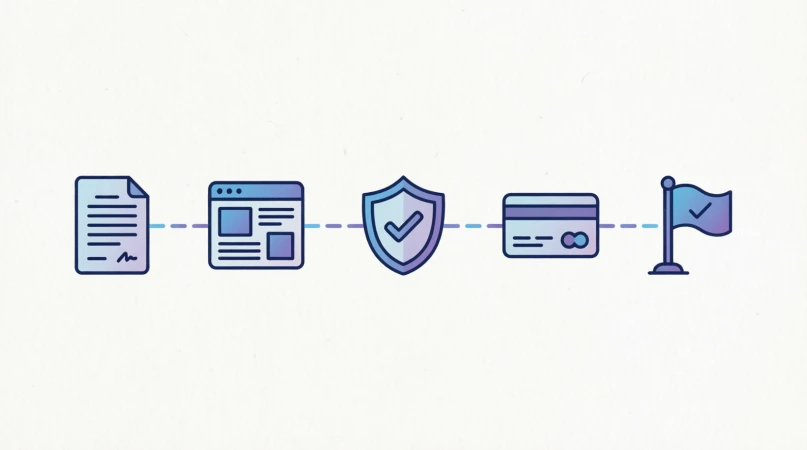
Обычно весь процесс подключения занимает от одного дня до недели — в зависимости от того, выбран прямой эквайринг или платежный агрегатор. Разработчику магазина обычно не нужно писать интеграцию с нуля: у большинства провайдеров уже есть готовые модули под популярные CMS/CRM и понятная документация по API. Если своего разработчика нет, многие провайдеры помогают с настройкой на стороне поддержки, что особенно ценно для небольшой команды. После запуска интернет-магазин сразу может принимать деньги и от постоянных, и от новых покупателей.
Ниже — краткий чек-лист, который можно держать под рукой при запуске интернет-магазина или смене провайдера.
Важно заметить, что эти шаги одинаково подходят и для нового продавца, и для действующего бизнеса, который решил сменить провайдера на более выгодных условиях или расширить перечень способов расчёта на сайте.
Низкие процентные ставки может предложить как банк при прямом подключении, так и агрегатор. Также если у вас открыт расчётный счёт в каком-то из банков или у вашего интернет-магазина большой ежемесячный объём транзакций, то у вас могут быть льготные условия. Во всех остальных случаях выгоднее агрегатор: по скорости подключения, пакету документов, способам оплаты, выгодным комиссиям и пр.
Нет, некоторые работают также с самозанятыми. Узнавайте на сайте или в службе поддержке выбранного вами сервиса.
Сначала обратите внимание на скорость платежей и их обработку, сколько уходит в успешные – бывает, что часть конверсии режется из-за технических проблема сервиса приёма платежей. Если же такие проблемы являются регулярными, то это весомый повод сменить сервис. Также используйте все привычные для аудитории вашего магазина способы оплаты. Как мы писали выше: чем больше, тем лучше.
Мы бы предложили такой вариант. Акцентировать внимание пользователей вашего интернет-магазина на тех способах оплаты, где дешевле комиссия. Самый очевидный вариант – это оплата по СБП. Если обращали внимание, то в часто офлайн-магазинах продавцы спрашивают покупателей перед покупкой о возможности оплаты именно по QR-коду. Для бизнеса это дешевле.
Хотите принимать платежи на выгодных условиях?
Расскажите о вашей задаче, и мы предложим подходящее решение.

Расскажем, в чем разница платежного агрегатора и платежного агента и чем конкретно занимается каждый из них.

Расскажем, что такое фискальный регистратор, принцип его работы и по каким параметрам выбирать это кассовое устройство.

Узнайте, как работают электронные чеки и интернет-эквайринг, как настроить приём платежей онлайн и автоматизировать кассовый учёт в бизнесе.