 ВКонтакте
 Telegram
 Одноклассники
 WhatsApp
 Ссылка
Рассказываем, как НКО и благотворительным фондам с помощью рассылок собирать больше пожертвований. Делимся эффективными email-сценариями для фандрайзинга.


 23 Окт 2026
 11 минут
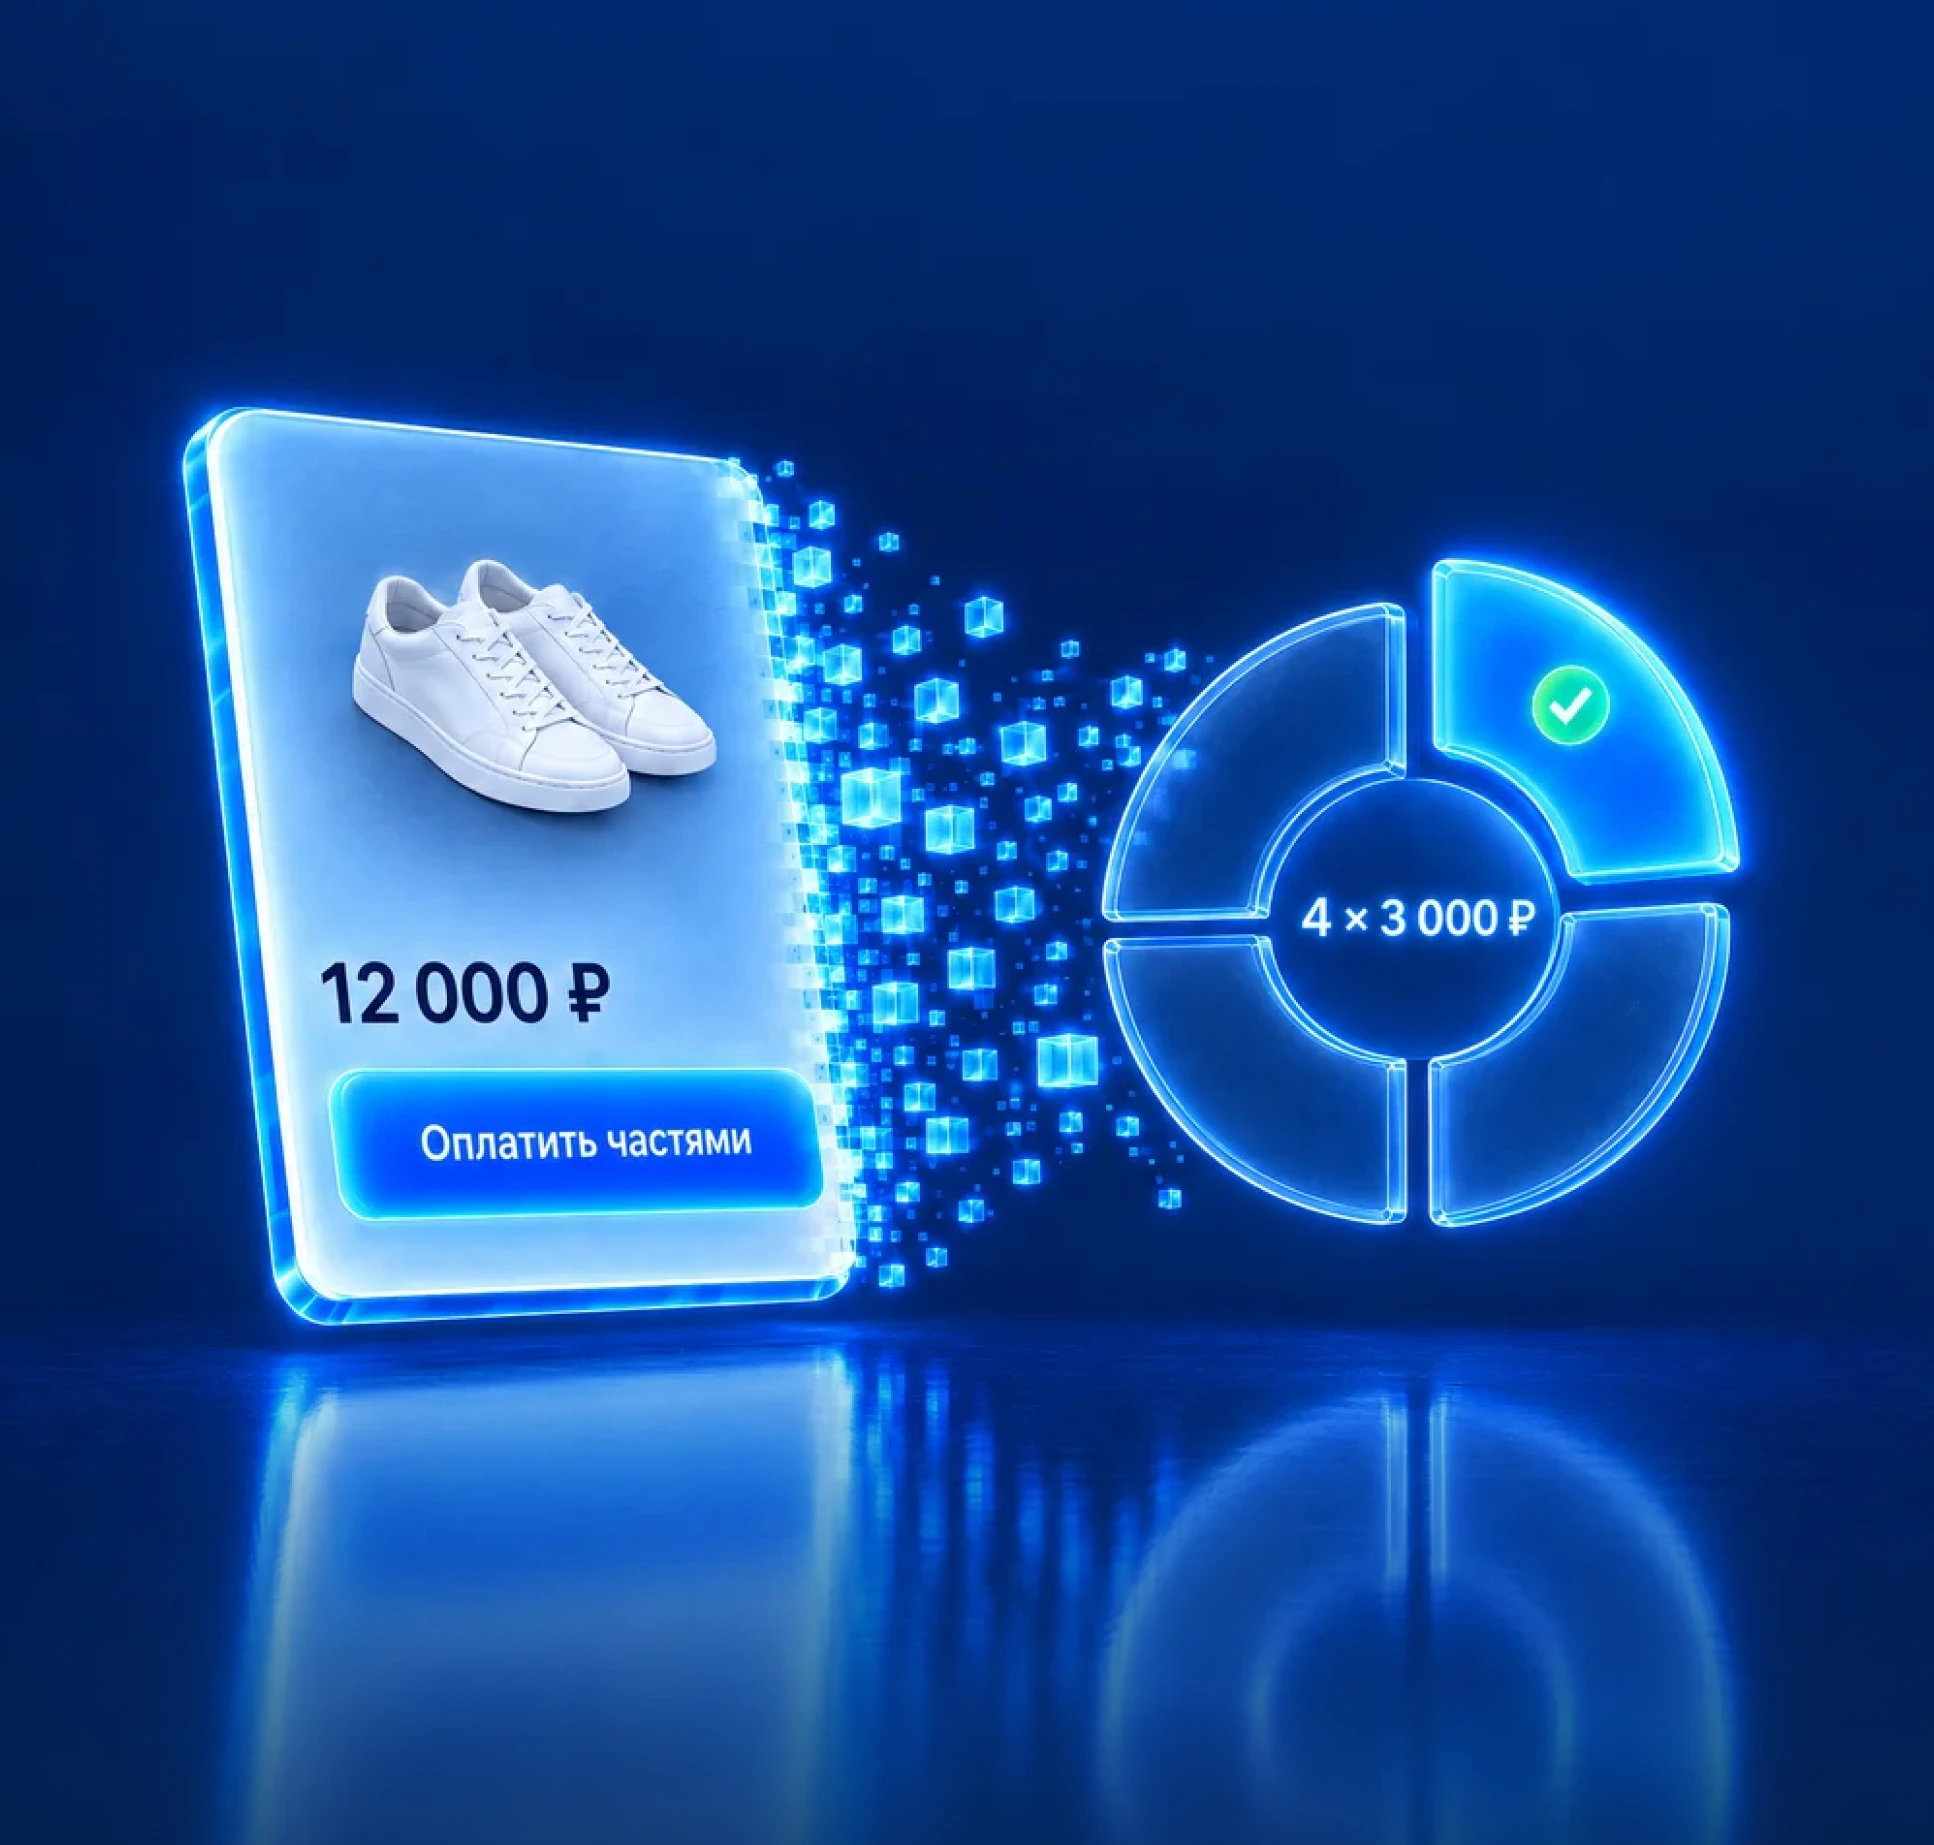
Если коротко и простыми словами, то BNPL-сервис делит покупку на несколько платежей без процентов для человека, а комиссию платит бизнес. И да, она отличается от классических и всем привычных инструментов: рассрочка длиннее и чаще связана с анкетой, а кредит — это долг с процентами и кредитной историей.
Давайте взглянем на статистику: по данным Rambler, в 2025 году объём российского BNPL-рынка вырос в 2,5 раза и достиг 940 млрд рублей. Аналитики Freedom Finance Global оценили число людей, которые в 2024 году пользовались рассрочкой, в 38,2 млн.
С 2026 года рынок BNPL-сервисов претерпел изменения: с 1 апреля они должны работать в соответствии 283-ФЗ и под надзором Центробанка.
BNPL расшифровывается как Buy Now, Pay Later, то есть «купи сейчас, плати потом». Человек получает товар сразу, а платит за него небольшими платежами в течение нескольких недель.
Первые BNPL-сервисы в России появились в 2021 году. Самые известные из них: «Долями» от Т-Банка, «Сплит» от Яндекса, «Подели» от Альфа-Банка, «Плати частями» от Сбербанка и решения маркетплейсов.
Их суть максимально проста: человек не копит деньги на покупку, а делит цену на удобные шаги, а для продавца это ещё один способ оплаты на сайте и в розничной точке.
Простой пример. Покупатель выбирает кроссовки за 12 000 рублей. Первую часть, 3 000 рублей, он вносит картой при оформлении, а остальное оплачивает тремя платежами раз в две недели. Магазин получает деньги от BNPL-сервиса сразу, а сервис сам собирает платежи с покупателя. Для сравнения: на накопление такой суммы человеку пришлось бы потратить немало времени, а BNPL позволяет получить вещь в тот же день.
BNPL-сервисы объединяют общие черты:
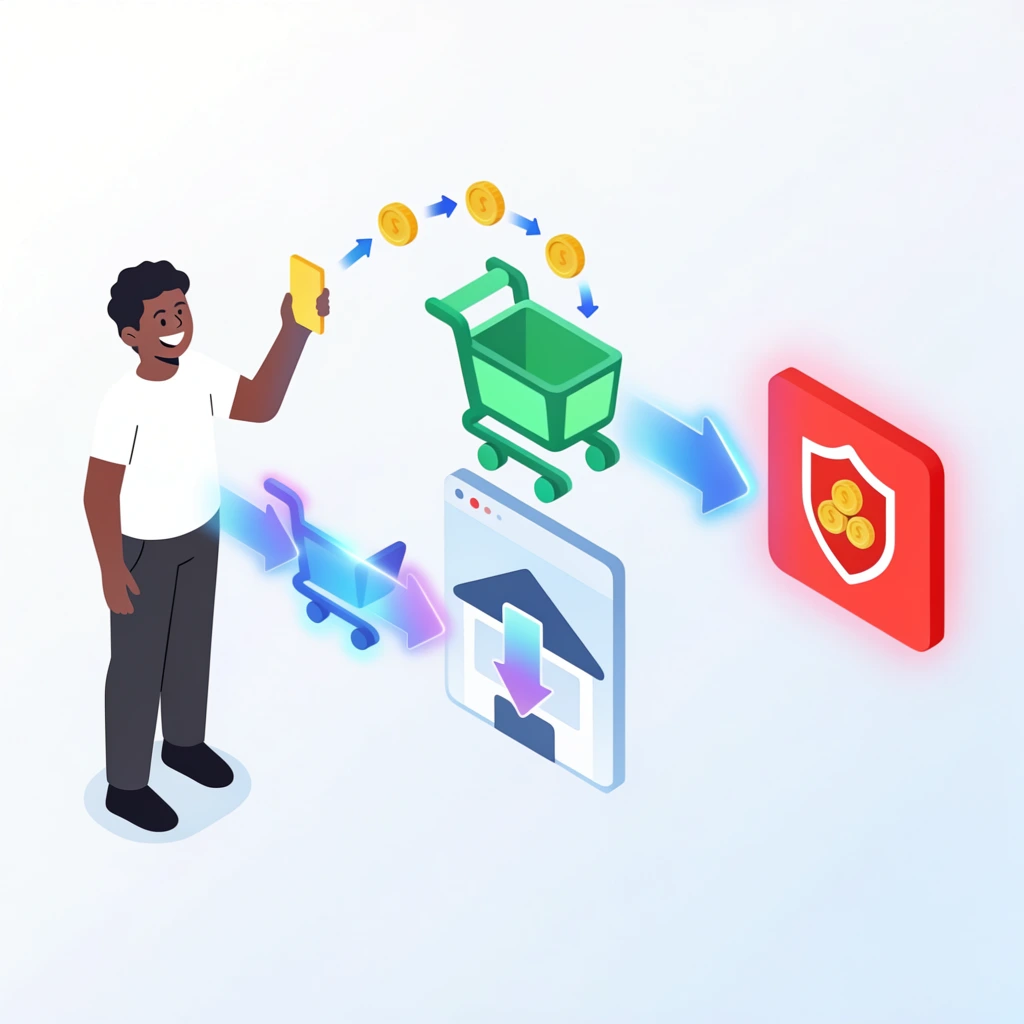
В цепочке участвуют три стороны: покупатель, магазин и BNPL-сервис. Сервис переводит второму деньги за товар, а потом сам собирает платежи с человека.
Риск неуплаты берёт на себя BNPL-сервис. Условному интернет-магазину не нужно самому напоминать о платежах и взыскивать долги.
Если платить вовремя, то переплаты нет. Единственное, за просрочку сервис может взять штраф, поэтому условия лучше прочитать до оформления.
Для списания платежей покупатель привязывает банковскую карту. Если в день платежа на карте нет денег, провайдер повторит списание и может начислить штраф.Поэтому BNPL удобен тем, кто контролирует свои расходы: покупатель видит график платежей заранее и понимает, сколько отдаст в каждый срок. К слову, карту к BNPL-сервису привязывают всего один раз. Дальше платежи списываются автоматически, а в приложении видно ближайший платёж и остаток долга. Если карта заблокирована или закончился срок её действия, её нужно заменить в приложении провайдера.
Все три продукта делят цену на части, но устроены по-разному. Сравним их в таблице:
| Параметр | BNPL | Рассрочка | Кредит |
|---|---|---|---|
| Стоимость для человека | Обычно 0% | 0%, если условия выполнены | Проценты по ставке |
| Кто платит комиссию | Продавец | Продавец или банк | Заёмщик через проценты |
| Срок | Недели, не более 6 месяцев | Полгода, иногда год | От года и дольше |
| Проверка заёмщика | Короткая анкета или её отсутсвтие | Анкета, иногда проверка дохода | Полная проверка и кредитная история |
| Размер покупки | Небольшой и средний | Средний и крупный | Любой |
Кредит — это заём с процентами и кредитным договором. До 2026 года BNPL не оформлял с клиентом договор потребительского кредита и не подпадал под регулирование Центробанка, поэтому формальностей меньше.
Влияет ли просрочка на кредитную историю, зависит от условий сервиса, и это нужно уточнять заранее. Кредитный договор фиксирует ставку, график и ответственность заёмщика: например, любой заём попадает в кредитную историю и влияет на кредитный рейтинг, а кредитный лимит зависит от дохода человека. Здесь риск неоплаты берёт на себя сервис, поэтому он ограничивает сумму: чем выше риск, тем меньше лимит.
Хорошая кредитная история наоборот помогает получить заём с низкой ставкой, а вот BNPL-сервисы могут опираться на поведение клиента в самом сервисе: новичку доступен небольшой лимит, а при аккуратных платежах он растёт.
Классическую рассрочку оформляет банк или продавец. Она рассчитана на более крупные суммы и длинные сроки, а лимит зависит от анкеты.Такой формат работает быстрее и подходит даже для мелких покупок, на которые рассрочку обычно не дают. Хотя сегодня граница между ними во многом стирается: многие сервисы и бизнесы называют BNPL «рассрочкой».
Есть и юридическая разница. Рассрочка — это отсрочка оплаты товара у самого магазина, а заём выдаёт банк. Рассрочка от магазина обычно без процентов, но без лимита на сумму она бывает редко.Классическая схема подходит для дорогих покупок: холодильник, мебель, ремонт — этот формат выбирают для вещей среднего чека, где человек не хочет оформлять длинный договор.
Закон ограничил срок BNPL и рассрочки по новым договорам шестью месяцами. Размер платежа равен доле цены товара, а скрытые комиссии запрещены. Правда закон не распространяется на договоры, заключённые до 1 апреля 2026 года, поэтому старые рассрочки действуют по прежним правилам.
Закон также обязал подобные сервисы войти в реестр Центробанка, закрепил одинаковую цену товара при любом способе оплаты и усилил требования к договорам. Для бизнеса вывод простой: работать стоит только с сервисом из этого реестра.
Для компании BNPL — это способ продать больше без скидок. По опросу РОМИР, 88% представителей малого и среднего бизнеса заметили рост продаж благодаря BNPL: исследование опубликовал Т-Банк, поэтому цифры стоит считать оценкой рынка.
Когда цена делится на несколько платежей, человек спокойнее покупает вещь подороже или добавляет в корзину ещё один товар. У продавцов с BNPL средний чек выше примерно на 10%-30%, а особенно заметен эффект там, где покупка не срочная: техника, одежда, косметика, вещи для дома.
С BNPL меньше людей бросает корзину на этапе оплаты. В кейсе магазина «Золотое Яблоко» выручка за полгода выросла на 27%, а конверсия заявок в покупки — на 31%.
Это данные самого сервиса, поэтому у вас результат может отличаться — в каждом отдельном случае нужно сравнивать показатели до и после подключения.
Такой формат привлекает тех, кому неудобно платить всю сумму сразу. Такой клиент выберет продавца, у которого есть оплата частями, а не конкурента без неё.
Рассрочка нужна там, где решение о покупке зависит от цены. Чаще всего сервис подключают интернет-магазин одежды и обуви, магазин техники и электроники, товаров для дома, салоны красоты и частные клиники. Для розничного бизнеса подключение возможно и на кассе: клиент оплачивает часть суммы, а остальное закрывает BNPL-сервис. Интеграция в этом случае проходит через терминал или кассовое приложение.
Если же ваш ассортимент составляют товары в массе дешевле 1 000 рублей или просто минимальная сумма покупки, то выгода будет скромной: комиссионные сервиса просто съедят заметную долю дохода. Яркий тому пример — магазин электроники. Если смартфон стоит 40 000 рублей, комиссия BNPL в 5,5% составит 2 200 рублей. Но если такая рассрочка помогает продать на пять смартфонов в месяц больше, магазин остаётся в плюсе.
Посчитайте это на цифрах своего ассортимента: сложите прибыль от дополнительных продаж и вычтите комиссионные сервиса.
Также рекомендуем рассказывать пользователям о возможности платить постепенно прямо на сайте. Это может быть баннер на главной странице, значок в карточке товара и пояснение в корзине, которые работают лучше, чем кнопка, которую приходится искать.
У BNPL есть и минусы для бизнеса. Комиссия снижает маржу, а бизнес зависит от решений провайдера. По оценке План\Факта, подход лучше всего работает при небольшом среднем чеке.
Для обычного пользователя BNPL — это возможность разбить покупку на части и не платить сразу всю сумму. Оплата частями удобна при крупной покупке, но встает другой вопрос — дисциплина платежей.
Плюсы для клиента:
Минусы:
Срок интеграции зависит от платформы сайта и выбранного сервиса: готовый модуль ставится быстрее, чем собственная доработка через API. Заранее уточните у менеджера сервиса, какая интеграция подходит именно вашему магазину.
Следите за статистикой. История продаж в личном кабинете сервиса покажет долю возвратов, средний чек и сумму комиссионных. Если продажа через рассрочку чаще заканчивается возвратом, пересмотрите ассортимент магазина или условия.
Перед подключением BNPL поговорите с коллегами по рынку, которые уже работают с таким провайдером. Спросите, насколько удобна интеграция, как быстро приходят деньги и что происходит с картой клиента при ошибке списания.
Подготовьте менеджеров к таким продажам: они должны уметь объяснить клиенту, как работает схема и что будет при просрочке. Понятный ответ снимает возражения и ускоряет решение человека. Правила возврата и порядок обработки персональных данных также должны быть доступны на сайте до оформления заказа, а условия провайдера нужно изучить до подписания договора.
Наконец, платёжная система, через которую вы принимаете деньги, тоже важна. Обязательно уточните, поддерживает ли ваш партнер BNPL и можно ли подключить рассрочку без отдельной интеграции с каждым сервисом.
И помните про типичные ошибки при запуске:
Если комиссия окупается ростом продаж, BNPL стоит подключать. Начните с одного сервиса и проверьте результат за месяц.
Хотите принимать платежи на выгодных условиях?
Расскажите о вашей задаче, и мы предложим подходящее решение.

Рассказываем, как НКО и благотворительным фондам с помощью рассылок собирать больше пожертвований. Делимся эффективными email-сценариями для фандрайзинга.

Расскажем, почему касса может выдавать ошибку “ОФД не отвечает” и как справиться с этой проблемой.

Пошаговое руководство по настройке модуля онлайн-оплаты в Битрикс24. Разбираем пример с Миксплат: подготовка, подключение, создание ссылки, проверка оплаты. Подходит для любой платежной системы с API.